Jakarta tidak lagi sekadar ibu kota dalam pengertian administratif tradisional; ia telah bermetamorfosis menjadi sebuah entitas spasial yang masif, sebuah megacity dengan tingkat kepadatan yang menempatkannya di posisi puncak dunia. Fenomena ini bukan merupakan perkembangan organik yang linier, melainkan sebuah lompatan kuantum yang mendefinisikan ulang batas-batas urbanisme di Asia Tenggara.
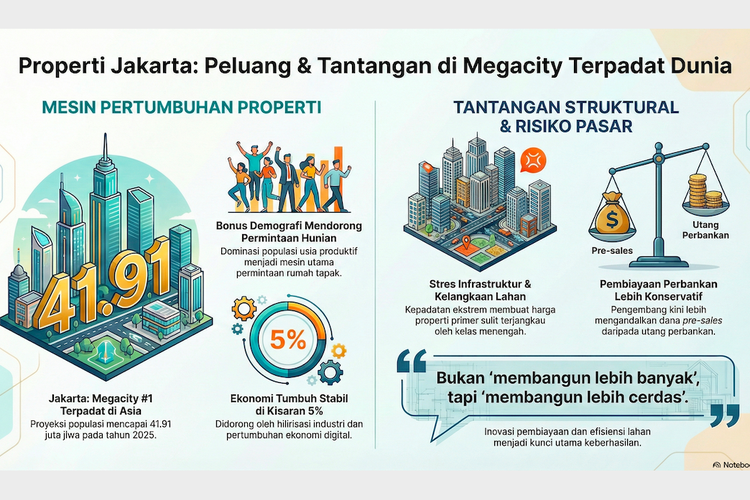
Berdasarkan proyeksi World Urbanization Prospects 2025 yang dirilis oleh Departemen Urusan Ekonomi dan Sosial Perserikatan Bangsa-Bangsa (UN DESA), Jakarta kini memimpin daftar sepuluh kota paling padat di Asia dengan estimasi populasi mencapai 41,91 juta jiwa. Angka ini jauh melampaui statistik kependudukan konvensional dan berfungsi sebagai sinyalemen tajam bagi fundamental ekonomi riil, terutama dalam lanskap sektor properti yang tengah menghadapi pergeseran paradigma dari spekulasi menuju utilitas murni.
Transformasi ini memaksa para pemangku kepentingan untuk melihat Jakarta melampaui narasi pertumbuhan yang optimistis, karena di baliknya tersimpan anomali struktural yang menuntut analisis lebih mendalam. Peningkatan populasi yang drastis ini bukan disebabkan oleh ledakan kelahiran dalam semalam, melainkan oleh perubahan fundamental dalam cara dunia mengukur dan mendefinisikan kehidupan kota melalui Metodologi Data Spasial dan Pendekatan Kota Fungsional (Functional City Approach).
Dalam konteks ini, Jakarta dipandang sebagai satu kesatuan ekosistem urban yang terintegrasi penuh dengan kota-kota satelitnya, di mana batas administratif perlahan luruh dan digantikan oleh mobilitas ekonomi yang cair dan tanpa batas. Realitas Populasi Megacity Lonjakan angka populasi dari proyeksi sebelumnya sebesar 32,26 juta jiwa menjadi 41,91 juta jiwa mencerminkan adopsi standar global baru yang dikenal sebagai Degree of Urbanization (DEGURBA). Metodologi yang mengintegrasikan data penginderaan jauh dan dataset populasi berbasis grid, ini memungkinkan identifikasi pusat-pusat pemukiman manusia berdasarkan kepadatan fisik dan aktivitas ekonomi riil di lapangan, bukan sekadar garis pada peta birokrasi.
Dengan pendekatan ini, Jakarta secara resmi menggeser Tokyo sebagai wilayah metropolitan terpadat di dunia, sebuah tonggak sejarah demografis yang membawa implikasi luas bagi perencanaan infrastruktur dan strategi pasar modal. Pemahaman mengenai fungsionalitas kota ini sangat krusial bagi sektor properti. Jakarta kini beroperasi sebagai sebuah organisme raksasa yang mencakup wilayah Jakarta, Bogor, Depok, Tangerang, dan Bekasi (Jadebotabek) secara utuh.
Meskipun Pemerintah Provinsi DKI Jakarta mencatat penduduk resmi berdasarkan administrasi kependudukan di kisaran 11 hingga 12 juta jiwa, angka 41,91 juta jiwa dari PBB mencerminkan populasi siang hari dan aktivitas urban harian yang menggunakan infrastruktur kota secara kolektif. Mobilitas masif ini menciptakan tekanan luar biasa pada lahan pusat kota yang semakin elitis, sekaligus memicu apa yang disebut oleh para analis sebagai kebangkitan wilayah penyangga.
Berikut Perbandingan Populasi Kota Terbesar di Asia:
-
Jakarta, Indonesia
Populasi 2025: 41,9 juta
Proyeksi 2050: 51,8 juta
Pertumbuhan: 23,6 persen -
Dhaka, Bangladesh
Populasi 2025: 36,6 juta
Proyeksi 2050: 52,1 juta
Pertumbuhan: 42,3 persen -
Tokyo, Japan
Populasi 2025: 33,4 juta
Proyeksi 2050: 30,7 juta
Pertumbuhan: minus 8,1 persen -
New Delhi, India
Populasi 2025: 30,2 juta
Proyeksi 2050: 33,9 juta
Pertumbuhan: 12,3 persen -
Shanghai, China
Populasi 2025: 29,6 juta
Proyeksi 2050: 34,9 juta
Pertumbuhan: 17,9 persen -
Guangzhou, China
Populasi 2025: 27,6 juta
Populasi 2050: 29,2 juta
Pertumbuhan: 5,8 persen -
Al-Qahirah (Kairo), Mesir
Populasi 2025: 25,6 juta
Proyeksi 2050: 32,4 juta
Pertumbuhan: 26,6 persen -
Manila, Filipina
Populasi 2025: 24,7 juta
Proyeksi 2050: 27,1
Pertumbuhan: 9,7 persen -
Kolkata, India
Populasi 2025: 22,6 juta
Poryeksi 2050: 23,8 juta
Pertumbuhan: 5,3 persen -
Seoul, Korea Selatan
Populasi 2025: 22,5 juta
Proyeksi 2050: 21,2 juta
Pertumbuhan: minus 5,8 persen
Data di atas menunjukkan bahwa Jakarta tidak hanya memimpin saat ini tetapi juga diprediksi akan terus mengalami ekspansi signifikan hingga pertengahan abad, meskipun Dhaka diperkirakan akan menyalip posisi tersebut pada tahun 2050. Fenomena ini menegaskan bahwa pusat gravitasi urban dunia telah bergeser secara definitif ke Asia Selatan dan Tenggara, menempatkan Jakarta sebagai laboratorium global bagi pengelolaan kota fungsional dengan kepadatan ekstrem.
Dinamika Sektor Properti dan Fenomena Urban Sprawl
Bagi sektor properti, perubahan metodologi UN DESA ini mengonfirmasi terjadinya urban sprawl yang masif. Managing Director Colliers Indonesia, Michael D. Broomell, menekankan bahwa titik jenuh hunian telah bergeser dari pusat kota menuju wilayah penyangga secara permanen. Hal ini didorong oleh struktur populasi Indonesia pada periode 2025-2026 yang didominasi oleh kelompok usia produktif. Piramida penduduk yang “gemuk” di bagian tengah ini merupakan mesin pertumbuhan struktural yang kuat bagi permintaan hunian jangka menengah dan panjang, terutama untuk segmen rumah tapak di wilayah pinggiran yang masih terjangkau.
Namun, di balik potensi tersebut, terdapat risiko struktural yang signifikan. Kepadatan ekstrem di inti kota meningkatkan stres pada infrastruktur yang ada, sementara keterbatasan zonasi menghambat efisiensi pemanfaatan lahan premium. Kelangkaan lahan di pusat-pusat ekonomi utama telah membuat harga properti primer menjadi kian elitis, menciptakan jurang aksesibilitas bagi kelas menengah yang sedang tumbuh. “Kondisi ini memaksa pengembang untuk ‘membangun lebih cerdas’ dengan mengintegrasikan hunian dengan sistem transportasi massal atau Transit-Oriented Development (TOD),” ujar Michael, dikutip, Sabtu (10/1/2026).
Realitas Pasar dan Strategi Pengembang 2026
Pasar properti tahun 2026 tidak lagi didominasi oleh pembelian spekulatif di pasar sekunder. Sebaliknya, pasar kini digerakkan oleh pengguna akhir (end-user) yang mencari nilai utilitas tinggi. Kesenjangan antara kebutuhan hunian dan daya beli pasar yang nyata merupakan “bom waktu” yang hanya dapat dijinakkan melalui inovasi pembiayaan dan peningkatan efisiensi lahan. Pengembang yang mampu membaca dinamika spasial di luar batas administratif tradisional, seperti pengembangan kota mandiri baru di Tangerang, Bekasi, dan Bogor, adalah mereka yang akan meraih imbal hasil berkelanjutan.
Michael menjelaskan, tren utama 2026 sektor properti secara lebih lugas. Menurutnya, untuk perkantoran di kawasan CBD tren saat ini yang berkembang adalah konsolidesi dan peningkatan kualitas. “Okupansi akan naik jadi 78,8 persen, karena ketiadaan paskan baru hingga 2027,” imbuhnya. Sementara rumah tapak didominasi oleh end user dengan permintaan yang menguat, terutama di wilayah satelit. Hal ini mendorong kenaikan harga 3 persen. Ada pun apartemen, dengan insentif fiskal PPN DTP, akan menambah pasokan 11.300 unit dengan penyerapan kuat 94 persen. Sementara pusat data mengalami pertumbuhan eksponensial dengan investasi yang makin masif terutama di koridor Cikarang. Sedangkan ritel dan pusat perbelanjaan akan fokus pada tawaran pengalaman atau experience dengan okupansi stabil di angka 77,2 persen. “Selain itu, merek-merek internasional akan makin ekspansif ke mal-mal yang terintegrasi TOD,” cetus Michael.
Struktur pasar yang lebih selektif ini menunjukkan bahwa kredibilitas pengembang dan konektivitas proyek dengan infrastruktur transportasi menjadi faktor penentu utama keberhasilan penjualan. Proyek yang tidak memiliki nilai tambah fungsional diprediksi akan terus mengalami tekanan likuiditas di pasar sekunder yang semakin tidak likuid. Resiliensi Ekonomi dan Tantangan Suku Bunga Bergeser ke tantangan properti, Michael menuturkan, di tengah volatilitas global, IMF memproyeksikan Indonesia akan mencatatkan pertumbuhan PDB yang stabil di kisaran 5 persen pada tahun 2026. Pertumbuhan ini didorong oleh agenda industrialisasi hilirisasi atau downstream industrialization dan ekspansi ekonomi digital yang terus berakselerasi.
“Urbanisasi yang masif di wilayah megacity Jakarta memberikan dorongan konsumsi domestik yang kuat, namun hal ini diimbangi oleh sikap konservatif sektor perbankan dalam penyaluran kredit,” paparnya. Bank Indonesia (BI) diprediksi akan menjaga stabilitas BI Rate di kisaran 4,25 persen hingga 4,75 persen sepanjang tahun 2026, tergantung pada kondisi inflasi dan stabilitas nilai tukar Rupiah. Meskipun tren suku bunga menunjukkan stabilitas atau penurunan moderat, suku bunga pinjaman korporasi dan konsumsi (KPR) diperkirakan tetap berada pada level yang menantang bagi sebagian besar debitur. Perbankan kini lebih selektif, menghindari lonjakan masif pada kredit konstruksi yang bersifat spekulatif dan lebih berkonsentrasi pada sektor-sektor produktif seperti logistik, pusat data, dan residensial untuk pengguna akhir. Keterbatasan ruang pelonggaran moneter pada tahun 2026 disebabkan oleh faktor eksternal, termasuk kuatnya nilai tukar Dolar AS dan tingginya imbal hasil obligasi global. Kondisi ini membuat biaya dana bagi pengembang lokal tetap tinggi. Sebagai respons, banyak pengembang kini lebih mengandalkan skema pre-sales atau modal internal daripada bergantung sepenuhnya pada utang bank. Proyek spekulatif di pasar komersial sekunder diperkirakan akan menghadapi tantangan likuiditas yang lebih berat dibandingkan proyek residensial primer yang didukung oleh skema pembayaran kreatif.
Dampak Terhadap Biaya dan Investasi
Nilai tukar Rupiah terhadap USD menunjukkan depresiasi moderat yang dikelola secara konsisten oleh Bank Indonesia dengan CAGR sekitar 1,77 persen per tahun. Dalam konteks real estat, fenomena ini memiliki dimensi ganda. Bagi investor global, aset properti di Indonesia menjadi relatif lebih terjangkau dalam denominasi Dolar, yang mempertahankan daya tarik Jakarta sebagai destinasi modal asing di kawasan Asia Pasifik. Namun, bagi pengembang domestik, depresiasi ini membawa risiko signifikan pada sisi biaya konstruksi, terutama untuk komponen material impor seperti lift, sistem pendingin udara pusat, dan material finishing mewah. Peningkatan biaya produksi akibat pelemahan mata uang sering kali tidak dapat sepenuhnya diteruskan ke harga jual akhir tanpa mengorbankan volume penjualan, mengingat daya beli kelas menengah yang masih dalam tahap pemulihan. Hal ini memaksa pengembang untuk meningkatkan efisiensi operasional dan memaksimalkan penggunaan material loka. Di sisi lain, stabilitas domestik yang terjaga menjadi benteng utama yang mencegah pelarian modal secara mendadak, memastikan kepercayaan investor global tetap solid terhadap fundamental ekonomi Indonesia.
Revolusi Pusat Data dan Logistik Modern
Salah satu anomali pertumbuhan yang paling mencolok dalam ekosistem megacity Jakarta adalah ledakan permintaan untuk properti produktif non-tradisional, khususnya pusat data atau data center. Seiring dengan ambisi Indonesia untuk menjadi hub digital di Asia Tenggara, wilayah koridor industri di Bekasi dan Cikarang telah bertransformasi menjadi pusat konsentrasi fasilitas data center kelas global. Pasar pusat data Indonesia diperkirakan tumbuh dengan CAGR antara 7,99 persen hingga 13,71 persen hingga tahun 2030-2031. Faktor penggeraknya meliputi penetrasi internet yang meluas, adopsi layanan komputasi awan, serta regulasi mengenai lokalisasi data yang dicanangkan pemerintah.
Berikut Parameter Pasar Data Center:
Nilai Pasar (2025): USD 2,39 Miliar
Proyeksi Nilai (2030): USD 3,79 Miliar
CAGR (2026-2031): 13,71 persen
Kapasitas IT (2025): 1,44 Ribu Megawatt
Lokasi Utama: Jakarta, Batam, dan ekspansi ke Jawa Barat
Dukungan infrastruktur kelistrikan yang andal dari PLN menjadi kunci utama bagi pertumbuhan sektor ini. Di kawasan industri GIIC Cikarang, penyambungan pelanggan kategori tegangan tinggi khusus sektor data center telah dimulai, memastikan pasokan energi yang stabil bagi operasional server yang haus daya. Transformasi digital ini tidak hanya menciptakan permintaan lahan industri tetapi juga memicu efek multiplier pada sektor logistik modern dan pergudangan yang mendukung ekosistem e-commerce yang semakin matang.
Peran MRT dan LRT
Dalam megacity dengan populasi 41,91 juta jiwa, mobilitas adalah mata uang ekonomi yang paling berharga. Jakarta kini tengah berada dalam fase akselerasi integrasi transportasi massal yang belum pernah terjadi sebelumnya. MRT Jakarta, LRT Jabodebek, dan jaringan Commuter Line telah menjadi tulang punggung baru bagi pertumbuhan nilai aset properti. Laporan dari Cushman & Wakefield Indonesia menunjukkan bahwa gedung perkantoran dan ritel yang terletak di sepanjang koridor MRT memiliki kinerja yang jauh melampaui aset non-MRT dalam hal tingkat okupansi dan pertumbuhan harga sewa. Pada tahun 2026, tingkat okupansi perkantoran CBD diprediksi mencapai 78,8 persen, didorong oleh minimnya pasokan baru dan preferensi penyewa untuk lokasi yang memiliki akses transportasi cepat.
Proyek Infrastruktur Strategis 2026
1. MRT Jalur East-West
Tender untuk jalur sepanjang 24,5 km yang menghubungkan Medan Satria ke Tomang dijadwalkan selesai pada akhir 2025, dengan konstruksi dimulai pada 2026. Proyek senilai Rp 50 triliun ini akan membuka potensi pengembangan baru di wilayah Jakarta Timur dan Barat.
2. Elevated JORR atau Tol Layang JORR
Pembangunan jalan tol layang sepanjang 21 km di sepanjang Jakarta Outer Ring Road (JORR) dari Jatiasih ke Ulujami bertujuan untuk mengurai kepadatan lalu lintas yang mencapai 560.000 kendaraan setiap hari.
3. Hub Transportasi Dukuh Atas
Integrasi empat moda transportasi utama yakni LRT, MRT, Commuter Rail, dan Kereta Bandara, di satu titik pusat akan menciptakan kawasan TOD yang paling kompetitif secara ekonomi di Indonesia. Pengembangan infrastruktur ini secara efektif menggeser paradigma properti dari “lokasi, lokasi, lokasi” menjadi “konektivitas, konektivitas, konektivitas”. “Wilayah yang dulunya dianggap pinggiran kini menjadi sangat bernilai karena kemudahan akses menuju pusat ekonomi, yang pada gilirannya mempercepat proses peluruhan batas administratif antara Jakarta dan kota-kota satelitnya,” tutur Director Strategic Consultant Cushman & Wakefield Indonesia, Arief rahardjo.
Risiko Struktural dan Strategi “Managed Retreat”
Meskipun Jakarta tumbuh menjadi megacity terpadat, tantangan lingkungan yang dihadapi tidak dapat diabaikan. Fenomena penurunan muka tanah (land subsidence), di mana hampir 40 persen wilayah kota berada di bawah permukaan laut, tetap menjadi ancaman jangka panjang bagi aset properti di pesisir utara. Kondisi lingkungan ini telah mendorong diskusi nasional mengenai strategi “managed retreat” atau relokasi terencana. Keputusan pemerintah untuk memindahkan ibu kota administratif ke Nusantara (IKN) merupakan aplikasi nyata dari strategi ini. Namun, data UN DESA menegaskan bahwa Jakarta akan tetap menjadi pusat ekonomi dan populasi yang dominan meskipun fungsi administratifnya berpindah. Megacity Jakarta diproyeksikan tumbuh melampaui 51 juta jiwa pada 2050, yang berarti tantangan pengelolaan kota tidak akan berkurang, melainkan bertransformasi menjadi murni masalah perkotaan fungsional.
Tahun 2026 menandai era baru bagi megacity Jakarta sebagai entitas spasial terpadat di dunia. Pertumbuhan populasi hingga 41,91 juta jiwa bukan sekadar beban demografis, melainkan potensi ekonomi riil yang masif jika dikelola dengan kecerdasan spasial. Sektor properti tetap menjadi magnet bagi investasi, namun aturan mainnya telah berubah secara fundamental. Sektor properti Indonesia akan terus memberikan imbal hasil yang menarik bagi mereka yang mampu membaca dinamika spasial di luar batas administratif tradisional dan merespons kebutuhan mendasar dari megacity terbesar di dunia ini.